Domain hüso.de kaufen?
Wir ziehen mit dem Projekt
hüso.de um.
Sind Sie am Kauf der Domain
hüso.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hüso.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Allegro - Musik in der Kunst Kalender 2027 - Musik in der Kunst- Malerei Trifft Auf Den Zauber Des Musizierens: Der Neue Allegro Jahres-wandkalender 2027- Musikalische Bilder Aus Einer Vergangenen Zeit: Monatskalender Mit Sinnlichen Meisterwerken Und Gemälden Voller Poesie Aus Dem 19. Und 20. Jahrhundert- Kunst...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
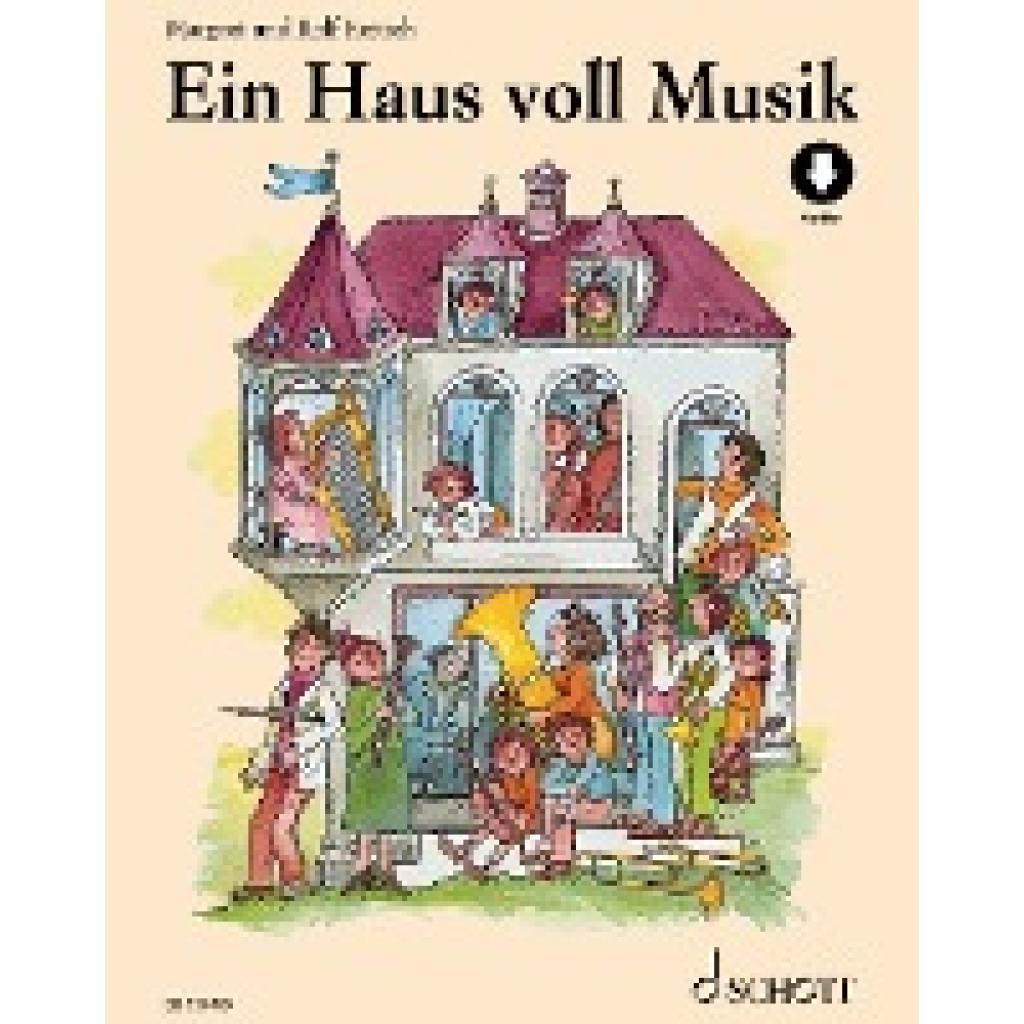
Rettich, Margret: Ein Haus voll MusikEin Haus voll Musik , In einer Stadt lebt ein Mann, dessen Kopf voller Melodien ist. Als es um ihn herum immer lauter wird, kann er seine Musik nicht mehr hören. So beschließt er, ein ruhig gelegenes Haus auf dem Land zu kaufen. Kurz darauf ziehen viele Mieter in sein Haus ein: ein Vater, eine Mutter und zwei Töchter - die Streicherfamilie: Violine, Viola, Violoncello, Kontrabass. Es folgt die Holzbläserfamilie und eine dicke Dame mit ihren drei flotten Söhnen: die Blechbläser usw. Alle unterhalten sich nur "musikalisch" miteinander und so dröhnt, schallt und scheppert es bald aus allen Zimmern. Wie es dem Mann gelingt, alle Hausbewohner dazu zu bewegen, aufeinander zu hören und zusammen zu spielen - davon erzählt dieses Buch. Diese wunderbare Erzählung hat der Komponist Michael Rüggeberg mit Musik bereichert, die auf ganz eigene Weise die Geschichte begleitet und weitererzählt. "Ein Haus voll Musik" eignet sich auch zur Aufführung im Rahmen eines Kinderkonzertes mit Erzähler und Orchester. (Partitur = ED 9498 / Stimmensatz = ED 9498-10). Für Kinder ab 6 Jahren. Ausgezeichnet mit dem Deutschen Musikeditionspreis 2002. Ausgezeichnet mit dem Prädikat "Empfohlen vom Verband deutscher Musikschulen" 2003/2004. , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20211126, Produktform: Kartoniert, Beilage: Buch mit Online-Material, Autoren: Rettich, Margret, Illustrator: Rettich, Rolf, Seitenzahl/Blattzahl: 32, Keyword: Bilderbuch / Bildband; Musik; Musikbuch; Vorlesealter; Vorlesen, Fachschema: Kinder- u. Jugendliteratur / Kindersachbuch~Musik / Kinderliteratur, Jugendliteratur~Kunst / Kindersachbuch~Geschenkband / Kinder~Blasmusik - Blasorchester~Orchester / Blasorchester, Fachkategorie: Kinder/Jugendliche: Sachbuch: Kunst & Künstler~Kinder/Jugendliche: Sachbuch: Musik~Frühe Kindheit / Frühkindliche Bildung~Streichinstrumente~Blasinstrumente~Kindergeschenkbücher, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schott Music, Verlag: Schott Music, Verlag: Schott Music GmbH & Co. KG, Länge: 218, Breite: 272, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Vorgänger EAN: 9783795704414 9783407777171, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Allegro - Musik in der Kunst Kalender 2027 - Musik in der Kunst- Malerei Trifft Auf Den Zauber Des Musizierens: Der Neue Allegro Jahres-wandkalender 2027- Musikalische Bilder Aus Einer Vergangenen Zeit: Monatskalender Mit Sinnlichen Meisterwerken Und Gemälden Voller Poesie Aus Dem 19. Und 20. Jahrhundert- Kunst...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rettich, Margret: Ein Haus voll MusikEin Haus voll Musik , In einer Stadt lebt ein Mann, dessen Kopf voller Melodien ist. Als es um ihn herum immer lauter wird, kann er seine Musik nicht mehr hören. So beschließt er, ein ruhig gelegenes Haus auf dem Land zu kaufen. Kurz darauf ziehen viele Mieter in sein Haus ein: ein Vater, eine Mutter und zwei Töchter - die Streicherfamilie: Violine, Viola, Violoncello, Kontrabass. Es folgt die Holzbläserfamilie und eine dicke Dame mit ihren drei flotten Söhnen: die Blechbläser usw. Alle unterhalten sich nur "musikalisch" miteinander und so dröhnt, schallt und scheppert es bald aus allen Zimmern. Wie es dem Mann gelingt, alle Hausbewohner dazu zu bewegen, aufeinander zu hören und zusammen zu spielen - davon erzählt dieses Buch. Diese wunderbare Erzählung hat der Komponist Michael Rüggeberg mit Musik bereichert, die auf ganz eigene Weise die Geschichte begleitet und weitererzählt. "Ein Haus voll Musik" eignet sich auch zur Aufführung im Rahmen eines Kinderkonzertes mit Erzähler und Orchester. (Partitur = ED 9498 / Stimmensatz = ED 9498-10). Für Kinder ab 6 Jahren. Ausgezeichnet mit dem Deutschen Musikeditionspreis 2002. Ausgezeichnet mit dem Prädikat "Empfohlen vom Verband deutscher Musikschulen" 2003/2004. , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20211126, Produktform: Kartoniert, Beilage: Buch mit Online-Material, Autoren: Rettich, Margret, Illustrator: Rettich, Rolf, Seitenzahl/Blattzahl: 32, Keyword: Bilderbuch / Bildband; Musik; Musikbuch; Vorlesealter; Vorlesen, Fachschema: Kinder- u. Jugendliteratur / Kindersachbuch~Musik / Kinderliteratur, Jugendliteratur~Kunst / Kindersachbuch~Geschenkband / Kinder~Blasmusik - Blasorchester~Orchester / Blasorchester, Fachkategorie: Kinder/Jugendliche: Sachbuch: Kunst & Künstler~Kinder/Jugendliche: Sachbuch: Musik~Frühe Kindheit / Frühkindliche Bildung~Streichinstrumente~Blasinstrumente~Kindergeschenkbücher, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schott Music, Verlag: Schott Music, Verlag: Schott Music GmbH & Co. KG, Länge: 218, Breite: 272, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Vorgänger EAN: 9783795704414 9783407777171, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Haus. Kunst. Garten., Fachbücher von Evelyn Wöldicke, Viktoria Bernadette Krieger, Liebermann Villa am WannseeDas Fachbuch 'Haus. Kunst. Garten.' entführt in die faszinierende Welt der Liebermann-Villa am Wannsee, einem Ort, der als Inspirationsquelle für den impressionistischen Maler Max Liebermann diente. Das Buch beleuchtet die einzigartige Verbindung von Architektur, Malerei und Gartenkunst, die in der Geschichte der Villa und ihrer Entwicklung als Museum seit 2006 zum Ausdruck kommt. Es bietet einen tiefen Einblick in die Entstehung und den kulturellen Kontext dieses besonderen Ortes, der nicht nur als Lebensraum, sondern auch als künstlerisches Refugium diente. Die Darstellung der historischen Hintergründe und der künstlerischen Visionen ermöglicht es den Lesern, die Bedeutung der Villa als Begegnungsort und Inspirationsquelle nachzuvollziehen. Mit einem festen Einband und einer kompakten Aufmachung präsentiert sich das Buch als wertvoller Begleiter für Liebhaber von Kunst, Geschichte und Gartenarchitektur. Die sorgfältig recherchierten Inhalte und die ansprechende Gestaltung machen es zu einem unverzichtbaren Werk für alle, die sich für die kulturelle Vielfalt und das Erbe der Berliner Kulturlandschaft interessieren.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
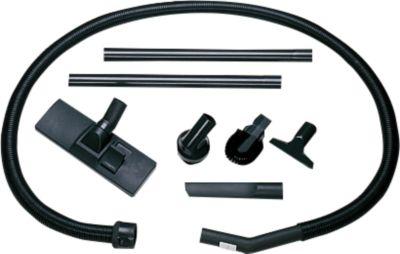
Haus-/Auto-Set für MultisaugerPassend für alle Multisauger Bestehend aus: * 1 Schlauch 3 m lang inkl. Handgriff mit mech. Saugkraftregulierung * 2 Rohre à 0,5 m * 1 Polsterdüse * 1 Teppichdüse * 1 Fugendüse * 1 Saugpinsel * 1 Heizkörperbürste92,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.